
Entre el 24 de julio y el 23 de diciembre de 2024, Argentina aplicó este impuesto sobre la adquisición de divisas destinadas al pago de importaciones de bienes. Además, estructuró un sistema en el que los importadores pagaban el 95% del impuesto por adelantado al importar, a cuenta de la adquisición definitiva de divisas a través del mercado cambiario.
Dado que los pagos a cuenta no se compensaron en su totalidad para el 23 de diciembre de 2024, fecha de vencimiento del Impuesto PAIS, y que dichos montos no podían compensarse automáticamente con ningún otro impuesto federal, se convirtieron en un pago en exceso que permite solicitar un reembolso.
La Administración siempre reconoció que estos pagos a cuenta que no se pudieron compensar debían ser reembolsados. Dado que se presentaron numerosas reclamaciones durante 2024 y 2025, se establecieron dos rondas de solicitudes (julio-agosto de 2025 y octubre-noviembre de 2025) en las que los importadores podían liquidar sus reclamaciones sobre estos importes, siempre que aceptaran que: a) los importes se reembolsarían en hasta 24 cuotas mensuales, b) los importes reembolsados solo podían compensarse con los derechos de importación. Si bien la mayoría de los importadores liquidaron de esta manera, muchos otros consideraron esta alternativa poco práctica, ya que sus importaciones estaban exentas de derechos de importación o consideraron que no podrían absorber los importes a reembolsar.
El reembolso de estos pagos a cuenta que se convirtieron en pagos en exceso y no se liquidaron puede solicitarse mediante un procedimiento en el que no se discuta la legalidad del impuesto pagado, ya sea para obtener un reembolso por dichos importes o para poder compensarlos con otros impuestos federales (y no solo con los derechos de importación). Este procedimiento busca obtener una resolución más rápida y está regulado por el Artículo 29 de la Ley de Procedimiento Tributario (procedimiento de devolución) y la Resolución General 2224/1979.
En el nuevo escenario, actualmente la Administración tarde entre 3 y 6 meses en resolver las solicitudes de reembolso pendientes o nuevas. Sin embargo, en caso de demora considerable, existen recursos específicos contra ellas o contra la falta de resolución administrativa, conocidos como amparo por mora. Se trata de un procedimiento simple que únicamente busca un mandato judicial para que la Administración dicte una resolución en un plazo determinado.
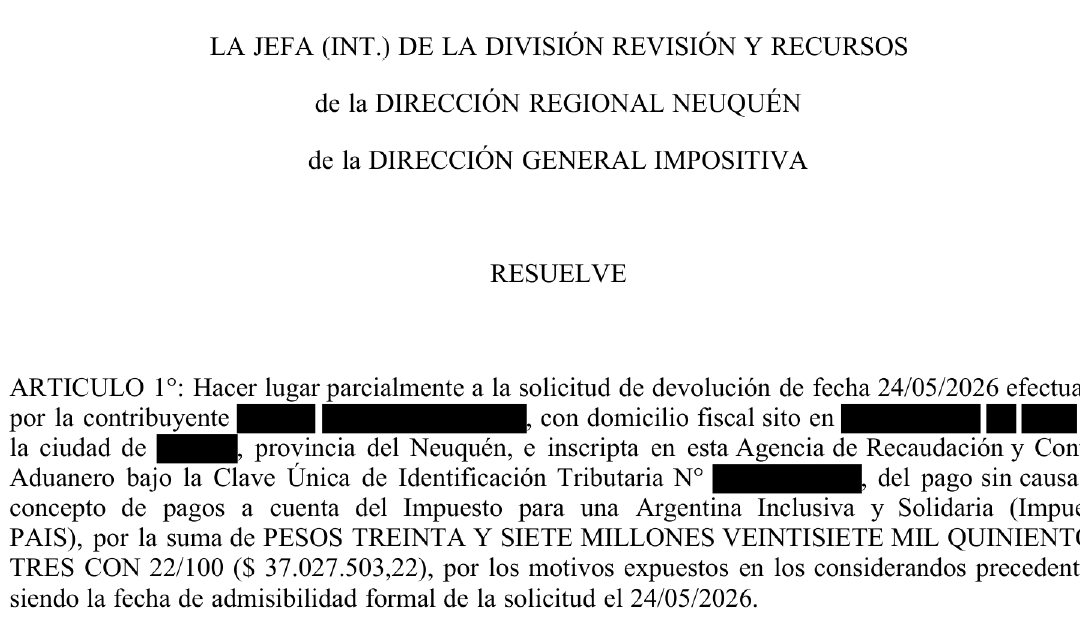
Los distintos fiscos provinciales han ido reconociendo los saldos a favor de los importadores y dictando las pertinentes Resoluciones haciendo lugar a las devoluciones solicitadas, tal como la que se adjunta al presente a modo de ejemplo.